Når kommuner samler deres indkøb i store fælles udbud, er det blandt andet for at skabe konkurrence, sikre kvalitet og opnå bedre styring af udgifterne. Men hvad sker der med konkurrencen, når kommunerne samtidig begrænser antallet af leverandører, der kan opnå en rammeaftale?
Det spørgsmål rejser en ny analyse fra brancheorganisationen LOS – Landsorganisationen for sociale tilbud, der har undersøgt leverandørfordelingen efter 29 sjællandske kommuners fælles udbud af behandlings- og specialundervisningstilbud.
Analysen viser, at fire leverandører ud af 17 står for 66 procent af de 53 skoleafdelinger på den fælles rammeaftale.
I den mest specialiserede kategori er koncentrationen endnu større. Her står fire leverandører for 87,2 procent af de 39 godkendte skoleafdelinger med en rammeaftale trådte i kraft den 1. august 2026.
Klik her for overblik
Markedsfordeling i de to kategorier
| Kategori A | Kategori B | |
| Leverandører på rammeaftalen | 17 | 8 |
| Skoleafdelinger på rammeaftalen | 53 | 39 |
| De fire største leverandørers andel | 66,0 % | 87,2 % |
Bemærk: Tallene viser leverandører og skoleafdelinger, der har opnået adgang til rammeaftalen – ikke samtlige tilbud på markedet. De 39 afdelinger i kategori B indgår også blandt de 53 i kategori A og skal derfor ikke lægges sammen.
Kommunerne begrænser selv antallet af leverandører
Det særlige ved undersøgelsen er imidlertid ikke alene koncentrationen blandt leverandørerne. LOS peger på, at udbuddets konstruktion også påvirker, hvor mange leverandører der kan opnå en rammeaftale.
I 18 af de 29 kommuner er der ifølge analysen fastsat et loft på én leverandør pr. kategori. Begrænsningen betyder dog ikke, at kommunerne alene kan benytte den leverandør, der har fået en lokal rammeaftale. Alle 29 kommuner kan visitere børn til tilbud på rammeaftalerne på tværs af kommunegrænser.
I udbudsmaterialet, som OPS-Indsigt er i besiddelse af, begrundede kommunerne konstruktionen med ønsket om at sikre flere leverandører i det samlede geografiske område, så der ved visitation kunne tages hensyn til det enkelte barns behov.
Samtidig ønskede kommunerne at fremme konkurrencen om rammeaftalerne.
“Kommunerne har et ønske om at anspore tilbudsgiverne til at afgive konkurrencedygtige tilbud,” hedder det i materialet.
Det var på den baggrund, at kommunerne havde fastsat begrænsninger i antallet af leverandører pr. kommune og kategori. Dermed bygger modellen på en konkurrence om at opnå rammeaftaler, mens kommunerne efterfølgende kan vælge mellem de godkendte tilbud på tværs af kommunegrænser.
LOS’ analyse rejser spørgsmålet om, hvorvidt denne konstruktion på længere sigt kan føre til færre leverandører og dermed svække konkurrencen ved kommende udbud.
Kravene går videre end lovgivningens minimum
Udbuddet indeholder også krav til tilbuddenes størrelse og faglige bemanding. En skoleafdeling skal have kapacitet til mindst 25 elever og mindst én psykolog tilknyttet.
Det går videre end kvalitetsaftalebekendtgørelsens minimumskrav om en normering på mindst 10 elever og uden et tilsvarende krav om psykolog.
Ifølge LOS betyder kravene, at mindre specialiserede tilbud kan være afskåret fra at deltage alene på grund af deres størrelse.
Kravene kan have faglige begrundelser, men de rejser samtidig spørgsmålet om, hvorvidt ensartede minimumskrav begrænser mulighederne for mindre undervisningsmiljøer, der er indrettet til særlige målgrupper.
Koncentrationen svarer til godt tre lige store leverandører
LOS har anvendt to mål for markedskoncentrationen.
Det ene viser de fire største leverandørers samlede andel af skoleafdelingerne. Det andet er Herfindahl-Hirschman-indekset, HHI, som også tager højde for fordelingen mellem de øvrige leverandører.
I den mest specialiserede kategori B når HHI-indekset 2.952 point, hvorimod kategori A ligger mere moderat. (Se grafik)
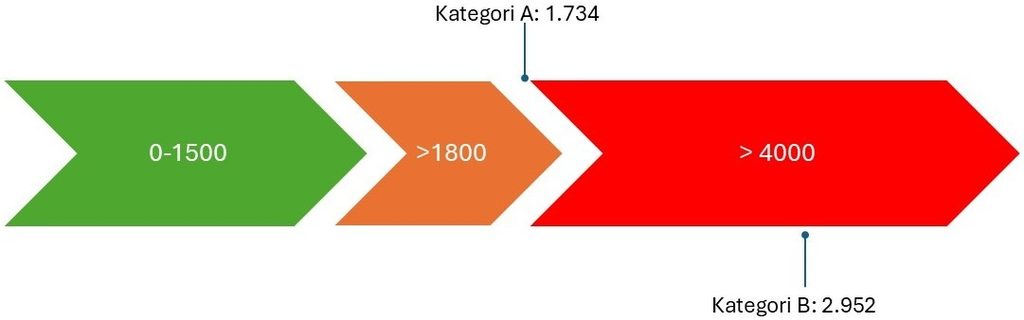
Efter de amerikanske konkurrencemyndigheders målestok betegnes et marked med et indeks over 1.800 som højt eller meget koncentreret.
Fordelingen mellem de otte godkendte leverandører i denne kategori svarer til en situation med blot lige omkring 3 lige store leverandører/udbydere (selvom 8 er godkendt), hvilket indikere lav konkurrence, på vej mod monopol-tilstande, hvor myndighederne ville sætte spørgsmål ved fx fusioner.
Målestokken er udviklet til konkurrencemyndighedernes vurdering af virksomhedsfusioner og anvendes her som en indikator for koncentration – ikke som en juridisk vurdering af udbuddet.
Et øjebliksbillede – ikke en historisk udvikling
LOS har opgjort koncentrationen på baggrund af antallet af skoleafdelinger på rammeaftalen og ikke antallet af elevpladser eller leverandørernes omsætning og det giver undersøgelsen nogle begrænsninger.
En lille skoleafdeling tæller fx. lige så meget som en stor. Samtidig omfatter undersøgelsen alene tilbuddene på rammeaftalen. Kommunale tilbud og andre tilbud, som kommunerne måtte benytte uden for aftalen, indgår ikke, så vi står ikke med det totale billede af markedskoncentrationen, men det ville også være vanskeligt at sammenligne, da vilkårerne mellem kommunale og ikke-kommunale er meget forskellige.
LOS har heller ikke gennemført en historisk kortlægning af markedet før udbuddet. Det bekræfter organisationens direktør, Mads Roke Clausen, over for OPS-Indsigt.
Læs også: LOS-direktør forudser lukninger og opkøb efter stort kommunalt skoleudbud
Undersøgelsen er således et øjebliksbillede af leverandørfordelingen efter udbuddet og dokumenterer ikke, hvor meget koncentrationen eventuelt har ændret sig, men den giver nogle stærke indikationer på det som vi står tilbage med.
Et marked, der fastlægges i op til syv år
Den fælles rammeaftale løber i fem år med mulighed for forlængelse to gange med ét år. Det betyder, at de leverandører, der har opnået en aftale, kan være en del af den fælles indkøbsordning i op til syv år.
Rammeaftalerne er ikke eksklusive, og kommunerne kan fortsat visitere børn til tilbud uden for aftalerne, herunder egne kommunale tilbud. Men leverandører uden rammeaftale har ingen sikkerhed for at få del i kommunernes efterspørgsel gennem den fælles ordning.
LOS advarer om, at denne konstruktion på længere sigt kan forstærke koncentrationen.
Hvis mindre leverandører mister deres økonomiske grundlag og forlader markedet, kan der være færre aktører til at konkurrere ved næste udbud.
LOS oplyser, at organisationen ikke på nuværende tidspunkt har konstateret konkrete lukninger som følge af det seneste udbud, men det har vi så til gengæld viden om på redaktionen i størrelsesforholdet en.
Erfaringerne kan få betydning for herbergsområdet
Analysen kommer på et tidspunkt, hvor en beslægtet udbudsmodel også har været foreslået på herbergsområdet.
Et lovudkast fra Social- og Boligministeriet, der blev sendt i høring i november 2025, lægger op til, at kommunerne i hver region skal gennemføre fælles udbud af driftsaftaler med ikke-offentlige herberger.
Her foreslås kontrakter på seks år med mulighed for forlængelse i op til to år. Modellen går på et afgørende punkt videre end skoleudbuddet.
Efter lovudkastet vil ikke-offentlige herberger uden den krævede udbudsbaserede driftsaftale miste deres godkendelse fra 1. januar 2028. Dermed handler udbuddet ikke alene om adgang til kommunernes indkøb, men også om muligheden for fortsat at drive et godkendt herberg.
LOS anbefaler derfor, at erfaringerne fra skoleområdet indgår i overvejelserne, før lignende modeller anvendes på andre dele af det specialiserede socialområde.
LOS efterlyser større opmærksomhed på markedets udvikling
Organisationen anbefaler blandt andet, at der ikke på forhånd fastsættes loft over antallet af leverandører, at mindre tilbud får reel mulighed for at deltage, og at koncentrationen opgøres både før og efter udbud.
På herbergsområdet peger LOS desuden på muligheden for en kvalifikationsordning, hvor alle leverandører, der opfylder fastsatte krav, kan opnå en driftsaftale.
Analysen sætter fokus på et spørgsmål, som sjældent indgår i debatten om offentlige-privat samarbejde på det specialiserede socialområde:
Hvordan påvirker kommunernes indkøbsmodeller ikke blot konkurrencen om den enkelte kontrakt, men også antallet, økonomien og sammensætningen af leverandører på længere sigt?